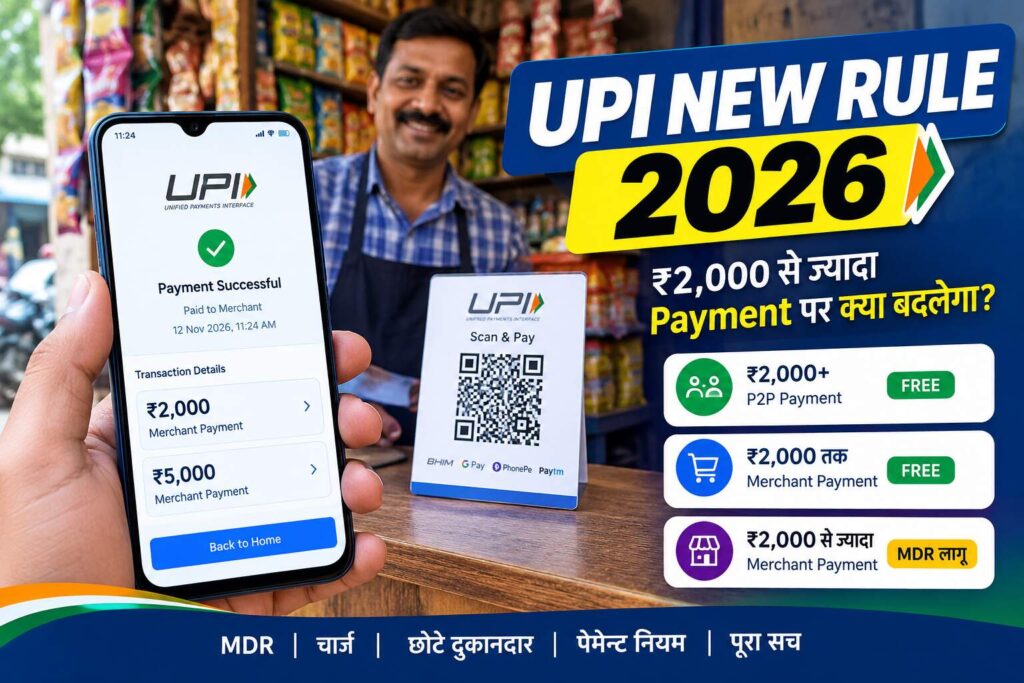
UPI New Rule 2026 को लेकर इन दिनों काफी चर्चा है। खासकर ₹2,000 से ज्यादा UPI payment, MDR यानी Merchant Discount Rate और customer से charge लिए जाने की बात ने लोगों के बीच confusion पैदा कर दिया है।
कहीं कहा जा रहा है कि अब ₹2,000 से ज्यादा UPI payment करने पर extra charge देना होगा, तो कहीं इसे UPI के paid होने से जोड़कर देखा जा रहा है।
लेकिन असली नियम इससे अलग है।
15 सितंबर 2026 को वित्त मंत्रालय ने UPI के नए framework को लेकर स्थिति स्पष्ट की। सरकार के अनुसार Person-to-Person यानी P2P UPI transactions किसी भी amount पर free रहेंगे। ₹2,000 तक के merchant payments भी MDR से free रहेंगे। छोटे merchants के लिए zero-MDR framework भी जारी रहेगा। सरकार के analysis के अनुसार लगभग 96% P2M यानी merchant transactions unaffected रहेंगे।
तो आखिर UPI New Rule 2026 में बदला क्या है?
क्या ₹5,000 की UPI payment पर customer से ₹20 कटेंगे?
क्या ₹10,000 भेजने पर कोई charge लगेगा?
MDR आखिर है क्या?
छोटे दुकानदारों पर इसका क्या असर होगा?
और ₹2,000 की threshold को लेकर इतनी चर्चा क्यों हो रही है?
आइए पूरे UPI New Rule 2026 को बिल्कुल आसान भाषा में समझते हैं।
UPI New Rule 2026 क्या है?
सबसे पहले एक महत्वपूर्ण बात समझना जरूरी है।
UPI New Rule 2026 का मतलब यह नहीं है कि हर ₹2,000 से ज्यादा UPI payment पर customer से charge लिया जाएगा।
नए framework में transaction के प्रकार और merchant category के आधार पर अलग-अलग नियम हैं।
इसे समझने के लिए तीन terms याद रखिए:
- P2P — Person to Person
- P2M — Person to Merchant
- P2PM — Person to Person Merchant / Small Merchant category
यही तीन categories यह समझने में मदद करती हैं कि किस payment पर क्या लागू होगा।
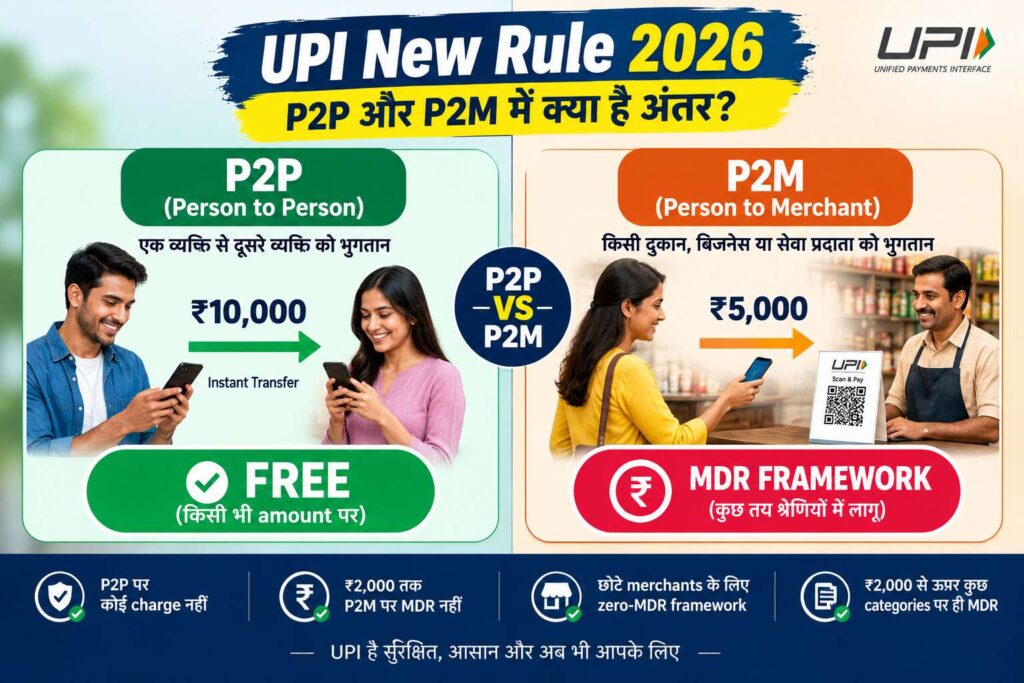
P2P UPI Payment क्या है?
P2P का मतलब है Person to Person।
जब एक व्यक्ति दूसरे व्यक्ति को UPI से पैसा भेजता है, तो वह P2P transaction है।
उदाहरण के लिए:
- दोस्त को ₹5,000 भेजना
- परिवार के सदस्य को ₹20,000 भेजना
- किसी व्यक्ति को ₹50,000 वापस करना
- किसी परिचित को personal payment करना
इन transactions में merchant शामिल नहीं होता।
UPI New Rule 2026 में P2P payments पर क्या नियम है?
P2P UPI transactions किसी भी amount पर free रहेंगे।
यानी ₹500 भेजें या ₹50,000, केवल amount बड़ा होने के कारण MDR नहीं लगेगा।
सरकार के अनुसार P2P transactions UPI की कुल transaction value का लगभग 70% हैं और ये MDR framework से बाहर रहेंगे।
उदाहरण
मान लीजिए आपने अपने दोस्त को ₹25,000 UPI से भेजे।
यह P2P transaction है।
इसलिए:
₹25,000 P2P UPI payment → MDR नहीं।
यही वह point है जिसे कई सोशल मीडिया posts गलत तरीके से पेश कर रही हैं।
P2M UPI Payment क्या है?
P2M का अर्थ है Person to Merchant।
जब आप किसी दुकान, business या service provider को UPI payment करते हैं, तो वह merchant transaction होता है।
उदाहरण:
- किराना दुकान
- restaurant
- clothing store
- electronics shop
- online merchant
- किसी business को किया गया payment
अब UPI New Rule 2026 में ₹2,000 की threshold मुख्य रूप से इसी merchant-payment category में महत्वपूर्ण हो जाती है।
₹2,000 तक के Merchant UPI Payment पर क्या होगा?
नए framework के अनुसार ₹2,000 तक के P2M transactions पर MDR नहीं लगेगा।
मान लीजिए आपने:
- ₹200 का सामान खरीदा
- ₹750 का bill दिया
- ₹1,500 की shopping की
- ₹2,000 का payment किया
और UPI से payment किया।
इन payments पर MDR नहीं लगेगा।
इसलिए यह कहना कि “UPI अब paid हो गया है” सही नहीं होगा।
सामान्य छोटे merchant payments अभी भी zero-MDR framework में हैं।
₹2,000 से ज्यादा UPI Payment पर क्या बदलेगा?
अब आते हैं सबसे महत्वपूर्ण हिस्से पर।
Specified P2M transactions above ₹2,000 पर 0.4% MDR लागू होगा।
लेकिन यहां एक बहुत जरूरी बात है:
MDR customer से लिया जाने वाला UPI transaction charge नहीं है।
MDR merchant-payment ecosystem के भीतर लगाया जाने वाला charge है।
सरकार के अनुसार यह payment ecosystem में शामिल participants, जैसे banks, payment service providers और UPI application providers के बीच share किया जाएगा।
इसलिए ₹5,000 की eligible merchant payment का मतलब यह नहीं है कि customer के bank account से automatically ₹20 extra कट जाएगा।
MDR क्या होता है?
MDR का पूरा नाम है:
Merchant Discount Rate
इसे आसान भाषा में समझिए।
जब कोई merchant digital payment स्वीकार करता है, तो payment process के पीछे कई participants और infrastructure होते हैं।
Bank, payment service provider, payment application और अन्य ecosystem participants payment को process करने और system को operate करने में भूमिका निभाते हैं।
Merchant-side payment ecosystem में इसी तरह का charge MDR कहलाता है।
इसलिए MDR को सीधे “UPI tax” कहना सही नहीं है।
सरकार ने भी स्पष्ट किया है कि MDR न तो tax है और न ही Government या NPCI द्वारा customer से collected charge है।
क्या Customer को MDR देना पड़ेगा?
नहीं।
यह UPI New Rule 2026 का सबसे महत्वपूर्ण point है।
सरकार के clarification के अनुसार MDR customer पर लगाया जाने वाला charge नहीं है।
Banks को यह सुनिश्चित करने के लिए कहा गया है कि merchants MDR का burden customers पर pass न करें।
UPI application providers को platform fees या hidden charges impose करने से भी रोक दिया गया है।
इसलिए अगर आपने किसी eligible merchant को ₹5,000 का UPI payment किया है, तो इसे इस तरह न समझें:
₹5,000 + ₹20 UPI charge
ऐसा automatically नहीं है।
₹5,000 UPI Payment का आसान Example
मान लीजिए आपने किसी eligible merchant से ₹5,000 का सामान खरीदा।
अगर transaction 0.4% MDR category में आता है, तो merchant-side MDR calculation होगी:
₹5,000 × 0.4% = ₹20
लेकिन इसका अर्थ यह नहीं है कि customer को ₹20 extra देना है।
सही तरीके से समझें:
Customer payment = ₹5,000
Applicable merchant-side MDR calculation = ₹20
यह distinction बहुत महत्वपूर्ण है।
₹75,000 से ज्यादा UPI Payment पर क्या होगा?
UPI New Rule 2026 में high-value merchant transactions के लिए MDR cap भी रखा गया है।
Specified P2M transactions में ₹75,000 और उससे ऊपर के transaction पर MDR ₹300 प्रति transaction तक capped रहेगा।
इसका मतलब है कि percentage-based calculation अगर ₹300 से ऊपर जाती है, तो applicable cap के कारण MDR ₹300 से अधिक नहीं होगा।
फिर भी यह याद रखें:
₹300 cap merchant-side MDR से संबंधित है, customer से automatic ₹300 charge से नहीं।
क्या हर ₹2,000 से ज्यादा UPI Payment पर 0.4% MDR लगेगा?
नहीं।
यह UPI New Rule 2026 को समझने का एक और महत्वपूर्ण हिस्सा है।
हर transaction को सिर्फ amount देखकर classify नहीं किया जा सकता।
कुछ sectors और categories के लिए अलग MDR structure निर्धारित किया गया है।
Essential Sectors में ₹5 Flat MDR
Railways, telecommunications, insurance, fuel और agricultural inputs जैसे specified essential और thin-margin sectors में ₹2,000 से ऊपर के transactions पर ₹5 flat MDR per transaction निर्धारित किया गया है। यह 0.4% calculation से अलग framework है।
उदाहरण
अगर कोई eligible fuel transaction ₹5,000 का है, तो applicable essential-sector framework के तहत MDR:
₹5 per transaction
हो सकता है। इसलिए यह कहना कि “₹2,000 से ऊपर हर payment पर 0.4% लगेगा” technically incomplete है।
Capital Market Payments पर अलग MDR
UPI New Rule 2026 में capital-market transactions के लिए भी अलग rate रखा गया है।
Mutual funds, securities, stockbrokers और dealers से संबंधित payments पर:
0.02% MDR
लागू होगा, जो:
₹300 per transaction तक capped है।
इसका उद्देश्य सामान्य merchant payments की तुलना में financial-market transactions के लिए अलग और lower rate structure रखना है।
Small Merchants के लिए क्या बदला?
छोटे दुकानदारों और street vendors के लिए UPI बहुत महत्वपूर्ण payment method बन चुका है। इसलिए UPI New Rule 2026 में small merchants के लिए zero-MDR protection रखा गया है।
सरकार के अनुसार P2PM category में UPI QR code के माध्यम से प्रति माह ₹1 लाख तक payment receive करने वाले small merchants zero-MDR framework में बने रहेंगे। इसमें street vendors, neighbourhood shops और अन्य छोटे businesses शामिल हैं।
उदाहरण
मान लीजिए किसी छोटे street vendor को अपने UPI QR पर महीने में ₹80,000 receive होते हैं।
यदि वह specified P2PM small-merchant framework में आता है, तो उसे transactions पर MDR नहीं देना होगा। इस provision का उद्देश्य छोटे businesses को digital payments स्वीकार करने की लागत से बचाना है।
UPI New Rule 2026 को एक Table में समझिए
| Transaction Type | UPI New Rule 2026 |
|---|---|
| P2P — व्यक्ति से व्यक्ति | किसी भी amount पर free |
| P2M — ₹2,000 तक | MDR नहीं |
| Specified small merchants | Zero-MDR framework |
| सामान्य specified P2M — ₹2,000 से 75000 | 0.4% MDR |
| Applicable P2M — ₹75,000+ | ₹300 MDR cap |
| Railway, telecom, insurance, fuel, agricultural inputs — ₹2,000+ | ₹5 flat MDR |
| Mutual funds, securities, stockbrokers/dealers | 0.02% MDR, ₹300 cap |
| Customer पर MDR | नहीं |
ध्यान दें: अलग-अलग categories के लिए eligibility और applicable transaction classification महत्वपूर्ण है।
Chart: कितने Merchant Transactions प्रभावित होंगे?
सरकारी analysis के अनुसार लगभग 96% merchant transactions unaffected रहेंगे और लगभग 4% merchant transactions MDR framework के दायरे में आएंगे।
यह chart P2M merchant transactions के संदर्भ में है। इसे पूरे UPI transaction volume या value का chart नहीं समझना चाहिए।
UPI New Rule 2026 का आम Customer पर क्या असर है?
अगर आप सामान्य UPI user हैं, तो आपके लिए सबसे महत्वपूर्ण बातें ये हैं।
- दोस्त को ₹10,000 भेजना – P2P transaction → Free
- दुकान पर ₹1,500 देना – P2M transaction → MDR नहीं
- दुकान पर ₹5,000 देना – Applicable P2M category में merchant-side MDR framework लागू हो सकता है। लेकिन customer से MDR automatically charge नहीं होना चाहिए।
- ₹5,000 fuel payment – Applicable essential-sector category में: ₹5 flat MDR का framework है।
- Mutual fund या securities-related payment
Applicable capital-market category में: 0.02% MDR, ₹300 cap का framework है।
क्या UPI अब Paid हो गया है?
यह सवाल बहुत लोग पूछ रहे हैं।
इसका सबसे accurate answer है:
सामान्य customer के लिए UPI payment paid नहीं हुआ है।
क्योंकि:
- P2P transactions free हैं।
- ₹2,000 तक के P2M transactions free हैं।
- Specified small merchants के लिए zero-MDR framework है।
- लगभग 96% P2M transactions unaffected रहने की बात सरकार ने कही है।
- MDR customer से लिया जाने वाला charge नहीं है।
इसलिए “अब UPI पर charge लगेगा” जैसी generic headline पूरी कहानी नहीं बताती।
UPI Transaction Limit और UPI Charge में फर्क समझिए
एक और common confusion UPI transaction limit को लेकर है।
Bank या NPCI द्वारा निर्धारित transaction limit और MDR अलग चीजें हैं।
Daily transaction limits security और risk-management purposes के लिए होती हैं।
सरकार ने स्पष्ट किया है कि ये limits charging thresholds नहीं हैं।
इसका मतलब यह नहीं है कि transaction limit तक पहुंचने के बाद UPI charge शुरू हो जाएगा।
UPI इतना बड़ा Payment System क्यों बन चुका है?
UPI New Rule 2026 को समझने के लिए UPI की scale समझना भी जरूरी है।
NPCI के official statistics के अनुसार August 2026 में UPI पर 24,508.96 million यानी लगभग 24.51 billion transactions हुए।
इनकी कुल value लगभग ₹29,82,355.95 crore, यानी करीब ₹29.82 लाख करोड़, रही।
उस महीने UPI पर 752 banks live थे।
इस scale से पता चलता है कि UPI अब केवल छोटी payments का माध्यम नहीं है इसका इस्तेमाल:
- shopping
- food
- bills
- travel
- services
- personal transfers
- financial transactions
जैसे कई कामों में होता है। इसीलिए UPI ecosystem की long-term sustainability और payment infrastructure की लागत भी policy discussion का हिस्सा बनती है।
UPI New Rule 2026 क्यों लाया गया?
सरकार के अनुसार नया framework Payment and Settlement Systems Act, 2007 के तहत लाया गया है।
इसका उद्देश्य UPI ecosystem की long-term sustainability को support करना है, जबकि individuals और small merchants को additional charges से बचाना है।
सरकार के अनुसार larger merchant transactions से मिलने वाला revenue banks, payment service providers और UPI application providers को payment infrastructure के विस्तार और सुधार में मदद करेगा, जिसमें rural और semi-urban areas भी शामिल हैं।
यानी इस framework को केवल “UPI पर charge” के रूप में देखना अधूरा होगा। यह payment ecosystem की sustainability से भी जुड़ा हुआ है।
UPI New Rule 2026 और पुरानी ₹2,000 वाली अफवाह में क्या अंतर है?
यह distinction बहुत जरूरी है। 2025 में एक claim viral हुआ था कि सरकार ₹2,000 से ऊपर UPI transactions पर GST लगाने वाली है।
तब Ministry of Finance ने स्पष्ट किया था कि ₹2,000 से ऊपर UPI transactions पर GST लगाने का कोई proposal नहीं था और उस claim को false तथा misleading बताया गया था।
इसलिए:
2025 की “₹2,000 पर GST” वाली अफवाह
और
2026 का MDR framework
दो अलग बातें हैं। इन दोनों को mix नहीं करना चाहिए।
Merchants के लिए UPI New Rule 2026 का क्या मतलब है?
Merchant के लिए सबसे महत्वपूर्ण बदलाव transaction classification और applicable MDR structure को समझना है।
लेकिन छोटे merchants के लिए zero-MDR framework जारी है। इसका फायदा street vendors, neighbourhood shops और eligible small businesses को मिलता रहेगा।
Merchant को customer से अलग से “UPI charge” या “MDR charge” लेने से पहले applicable rules को समझना चाहिए। सरकारी clarification के अनुसार MDR customer पर pass-through नहीं किया जाना चाहिए।
UPI Payment करते समय Fake Screenshot से कैसे बचें?
UPI New Rule 2026 की चर्चा के साथ एक दूसरी practical समस्या को भी नजरअंदाज नहीं करना चाहिए—fake payment confirmation।
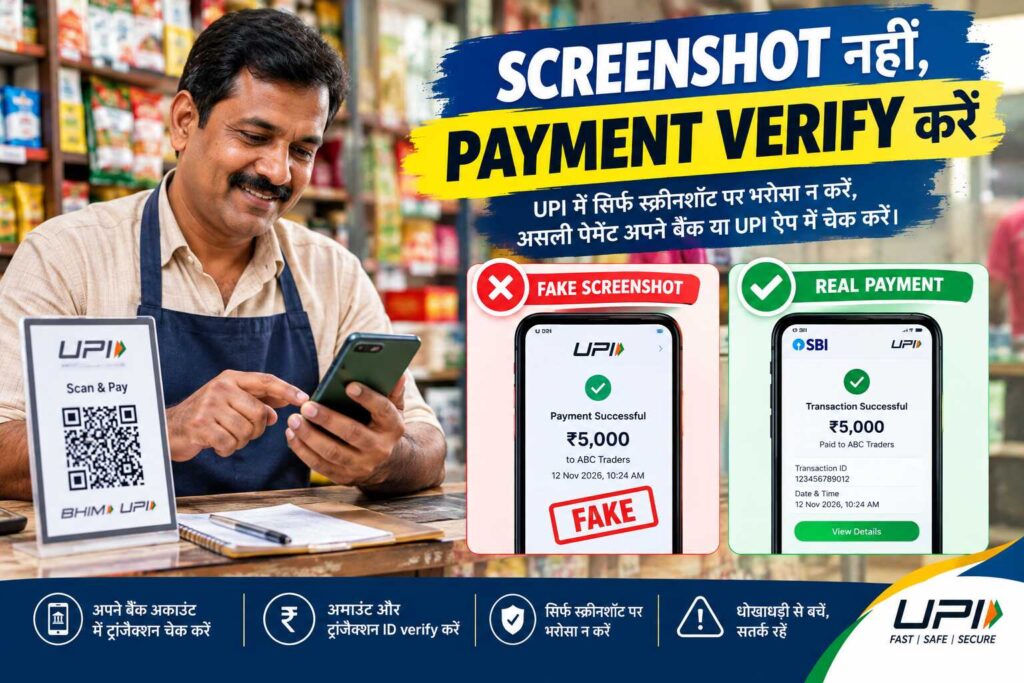
कभी-कभी fraudster payment-success जैसा screenshot दिखाकर merchant को भरोसा दिलाने की कोशिश कर सकता है कि payment हो चुका है।
इसलिए merchant को केवल screenshot देखकर transaction successful नहीं मानना चाहिए।
सही तरीका
- Merchant app या bank account में payment check करें।
- Amount verify करें।
- Transaction status check करें।
- जरूरत पड़ने पर transaction/reference details verify करें।
- Actual payment confirmation के बाद ही सामान या service handover करें।
NPCI के अनुसार successful UPI transaction पर customer और merchant को payment notification मिलना चाहिए।
क्या पैसा Receive करने के लिए UPI PIN डालना पड़ता है?
नहीं।
UPI PIN payment authorize करने के लिए इस्तेमाल होता है। अगर कोई व्यक्ति कहता है:
“पैसा receive करने के लिए UPI PIN डालिए।”
तो सावधान हो जाइए। किसी unknown व्यक्ति के कहने पर:
- UPI PIN enter करना
- suspicious QR scan करना
- unknown link खोलना
- unknown application install करना
risk पैदा कर सकता है।
UPI New Rule 2026: 8 जरूरी Safety Tips
UPI इस्तेमाल करते समय ये basic precautions याद रखें:
- Payment से पहले receiver का नाम check करें।
- Amount verify करके ही PIN enter करें।
- UPI PIN किसी के साथ share न करें।
- पैसा receive करने के नाम पर PIN न डालें।
- Unknown QR code पर payment करने से पहले details check करें।
- Suspicious links पर click न करें।
- Merchant payment को केवल screenshot देखकर successful न मानें।
- Fraud होने पर तुरंत अपने bank और official complaint channel से संपर्क करें।
UPI New Rule 2026 के 7 सबसे जरूरी सवाल
1. क्या ₹2,000 से ज्यादा UPI payment पर customer से charge लगेगा?
सामान्य तौर पर नहीं। P2P payments free हैं और applicable merchant MDR customer पर pass नहीं किया जाना चाहिए।
2. क्या ₹5,000 दोस्त को भेजने पर charge लगेगा?
नहीं। यह P2P payment है और P2P transactions amount की परवाह किए बिना free हैं।
3. क्या ₹5,000 दुकान पर देने पर 0.4% customer से कटेगा?
नहीं। Applicable merchant category में MDR merchant-payment ecosystem से संबंधित है; customer से MDR नहीं लिया जाना चाहिए।
4. ₹75,000 से ऊपर क्या होगा?
Specified P2M transactions में MDR ₹300 per transaction तक capped है।
5. क्या छोटे दुकानदारों को MDR देना पड़ेगा?
Specified P2PM small merchants receiving up to ₹1 lakh per month through UPI QR zero-MDR framework में बने रहेंगे।
6. क्या fuel और railway payments पर भी 0.4% लगेगा?
Specified essential sectors में ₹2,000 से ऊपर transactions के लिए ₹5 flat MDR का अलग framework है।
7. क्या UPI अब paid हो गया है?
नहीं। सामान्य customer के लिए P2P payments free हैं, ₹2,000 तक के merchant payments free हैं और लगभग 96% P2M transactions unaffected रहने की बात सरकार ने कही है।
UPI New Rule 2026: एक नजर में पूरा निष्कर्ष
अगर आपको पूरा UPI New Rule 2026 सिर्फ कुछ lines में समझना है, तो इसे ऐसे याद रखें:
P2P payment → किसी भी amount पर Free
P2M payment up to ₹2,000 → MDR नहीं
Eligible small merchant → Zero MDR framework
Specified P2M above ₹2,000 → 0.4% MDR
₹75,000+ applicable P2M → ₹300 cap
Essential sectors above ₹2,000 → ₹5 flat MDR
Capital-market payments → 0.02%, ₹300 cap
Customer → MDR नहीं देगा
निष्कर्ष
UPI New Rule 2026 को केवल “₹2,000 से ऊपर UPI पर charge” कहना सही तस्वीर नहीं दिखाता।
असल में नया framework transaction type और merchant category के हिसाब से अलग-अलग rules रखता है।
P2P UPI payments किसी भी amount पर free हैं।
₹2,000 तक के merchant payments पर MDR नहीं है।
Eligible small merchants के लिए zero-MDR framework जारी है।
कुछ specified merchant transactions above ₹2,000 पर 0.4% MDR लागू है।
₹75,000 और उससे ऊपर के applicable transactions पर ₹300 cap है।
Railway, telecom, insurance, fuel और agricultural inputs जैसे specified essential sectors के लिए ₹5 flat MDR है।
Capital-market transactions के लिए 0.02% MDR और ₹300 cap है।
और सबसे महत्वपूर्ण बात:
MDR customer से लिया जाने वाला UPI charge नहीं है।
इसलिए अगर आपको WhatsApp, Facebook या किसी दूसरे social-media platform पर message मिले:
“₹2,000 से ज्यादा UPI payment पर अब charge लगेगा।”
तो इसे तुरंत forward करने के बजाय पहले यह पूछिए:
Payment P2P है या P2M?
Merchant किस category में आता है?
और information official source से verified है या नहीं?
यही तीन सवाल UPI New Rule 2026 को समझने का सबसे आसान तरीका हैं।
UPI की सुविधा का इस्तेमाल करते रहिए, लेकिन financial news में हमेशा headline से ज्यादा पूरा rule समझना जरूरी है।
FAQ — UPI New Rule 2026
1. क्या UPI New Rule 2026 के बाद UPI से पैसे भेजने पर चार्ज लगेगा?
नहीं। Person-to-Person (P2P) UPI transactions अभी भी मुफ्त हैं। ₹2,000 की सीमा P2P payments पर लागू होने वाला कोई customer charge threshold नहीं है।
2. क्या ₹2,000 से ज्यादा UPI payment करने पर ₹20 या 0.4% ग्राहक से लिया जाएगा?
नहीं। कुछ निर्धारित merchant transactions में ₹2,000 से ऊपर 0.4% MDR लागू हो सकता है, लेकिन यह merchant-side payment ecosystem charge है, ग्राहक से अलग से वसूला जाने वाला UPI charge नहीं।
3. MDR क्या होता है?
MDR यानी Merchant Discount Rate। यह merchant transaction को process करने वाले payment ecosystem में बैंकों, payment service providers और अन्य संबंधित participants के बीच वितरित होने वाला शुल्क है।
4. क्या हर ₹2,000 से ऊपर के UPI payment पर 0.4% MDR लगेगा?
नहीं। 0.4% दर निर्दिष्ट P2M transactions पर लागू है। कुछ sectors के लिए अलग दरें हैं, जैसे कुछ essential/thin-margin sectors में ₹2,000 से ऊपर ₹5 प्रति transaction और capital-market transactions में 0.02% की दर लागू है।
5. ₹5,000 के UPI merchant payment पर कितना MDR होगा?
यदि transaction उस category में आता है जहां 0.4% MDR लागू है, तो ₹5,000 का 0.4% ₹20 होता है। यह ₹20 ग्राहक के bill में UPI charge के रूप में जोड़ना नियम का मतलब नहीं है।
6. क्या ₹75,000 या उससे ज्यादा के transaction पर MDR की कोई limit है?
हां। निर्धारित 0.4% MDR category में ₹75,000 और उससे ऊपर के transaction पर MDR ₹300 प्रति transaction तक capped है।
7. छोटे दुकानदारों पर UPI New Rule 2026 का क्या असर होगा?
P2PM framework के तहत जो small merchants महीने में UPI QR के जरिए ₹1 लाख तक प्राप्त करते हैं, उनके लिए zero-MDR व्यवस्था जारी रहती है। इसलिए छोटे दुकानदारों और street vendors के लिए सभी transactions पर MDR लागू नहीं होता।
8. क्या UPI अब paid हो गया है?
नहीं। Individual users के लिए UPI payments free बने हुए हैं। सरकार के अनुसार लगभग 96% merchant transactions भी इस MDR framework से प्रभावित नहीं होते।
9. क्या ₹2,000 से ज्यादा UPI payment करने पर GST लगेगा?
₹2,000 से ज्यादा UPI payment पर कोई सामान्य GST/UPI tax नहीं लगाया गया है। MDR और GST को एक ही चीज समझना सही नहीं है।
10. क्या UPI transaction limit और UPI charges एक ही चीज हैं?
नहीं। Bank या NPCI द्वारा निर्धारित transaction limits मुख्यतः risk-management और security से संबंधित हो सकती हैं। इसका मतलब यह नहीं है कि limit पार करने पर customer से automatically कोई charge लिया जाएगा।
11. क्या UPI PIN डालकर किसी से पैसे receive करने होते हैं?
नहीं। सामान्य रूप से पैसे receive करने के लिए UPI PIN डालने की जरूरत नहीं होती। अगर कोई व्यक्ति payment receive करने के नाम पर PIN डालने या QR scan करने को कहता है, तो सावधान रहें।
12. UPI payment का screenshot देखकर payment received मान लेना चाहिए?
नहीं। Screenshot पर भरोसा करने के बजाय अपने UPI app/bank account में transaction status और credited amount खुद verify करें।
Official source references